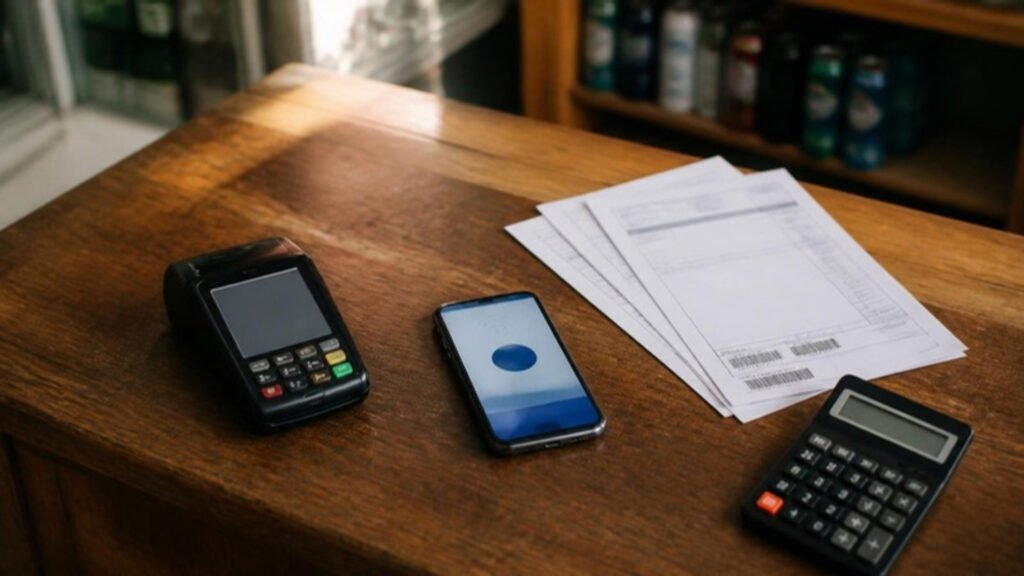
Split payment é a retenção automática da CBS e do IBS no momento em que o cliente paga. Em vez de receber o valor cheio da venda e recolher o imposto no mês seguinte, a empresa recebe só a parte dela, porque o banco ou a maquininha separa o tributo e manda direto para o governo. Para a PME, o split payment na Reforma Tributária mexe menos com a carga e mais com o caixa: some o prazo entre receber e pagar o imposto, que hoje financia boa parte do capital de giro.
O que é o split payment e como ele funciona
A Lei Complementar 214/2025 chama o mecanismo de “recolhimento na liquidação financeira”. Pelo art. 31, os prestadores de serviços de pagamento eletrônico, como bancos, instituições de pagamento e credenciadoras de cartão, devem segregar e recolher a CBS e o IBS no momento em que a transação é liquidada. O fluxo do procedimento padrão (art. 32) tem três passos:
- Quem inicia o pagamento transmite ao banco as informações que ligam a transação à nota fiscal eletrônica e ao imposto destacado nela.
- Antes de liberar o dinheiro ao fornecedor, o banco consulta o sistema da Receita e do Comitê Gestor do IBS para saber quanto do imposto ainda está em aberto.
- O banco recolhe essa parte e deposita o restante para a empresa.
O art. 34 traz três regras que pesam no dia a dia. Na venda parcelada pelo próprio fornecedor, a retenção acontece proporcionalmente em cada parcela. A antecipação de recebíveis não muda nada: o imposto continua sendo separado na liquidação. E o banco não vira responsável pelo tributo; se sobrar saldo a pagar, a obrigação continua da empresa. Há ainda um procedimento simplificado e opcional (art. 33), em que a retenção usa um percentual fixo definido pela Receita e pelo Comitê Gestor. Para entender a CBS e o IBS desde o começo, veja Como funciona o IVA Dual.
Quando o split payment começa: o que é lei, o que é oficial e o que é previsão
A lei não marca uma data. O que existe hoje está em três níveis de certeza diferentes:
| Nível | O que diz |
|---|---|
| Lei (LC 214/2025, art. 35) | Implantação gradual, definida em ato conjunto da Receita e do Comitê Gestor do IBS, que pode prever casos em que o split será facultativo. Começa de forma simultânea nos principais meios de pagamento do varejo, nas vendas a quem não é contribuinte do regime regular. |
| Oficial (comunicado da Receita, setembro de 2026) | Testes de integração entre os prestadores de pagamento e a Plataforma Pública do Split Payment a partir de 15 de outubro de 2026, em ambiente controlado, sem operações reais. |
| Previsão divulgada pelo setor financeiro (agosto de 2026) | Em 2027, uso facultativo, só entre empresas e por Pix, boleto, TED e TEF. Empresas que ficarem no Simples Nacional tradicional, recolhendo tudo no DAS, ficam de fora no primeiro ano. |
Mesmo facultativo no início, o split chega para quem vende a outras empresas: o cliente que quer o crédito de CBS e IBS tem motivo para pagar por um meio que faça a retenção, como mostra a seção sobre crédito, mais abaixo.
O efeito do split payment no caixa da PME
Hoje, a empresa vende, recebe o valor cheio e só paga o PIS e a Cofins no mês seguinte. Durante esse intervalo, o dinheiro do imposto paga fornecedor, folha e aluguel. Com o split, esse intervalo desaparece na parte retida.
Um exemplo ilustrativo, com alíquota hipotética, porque a alíquota de referência da CBS ainda não foi fixada: uma distribuidora que fatura R$ 100.000 por mês para outras empresas, todos recebidos por boleto e Pix, com CBS de 9% destacada nas notas. Sem split, os R$ 9.000 ficam no caixa até o vencimento do tributo. Com split, saem no mesmo dia de cada recebimento. Na prática, a empresa precisa de cerca de R$ 9.000 a mais de capital de giro por mês para manter a mesma operação, ou de prazos menores com fornecedores.
Os créditos das compras não somem: entram na apuração e reduzem o imposto do período. O sistema só retém o débito que ainda não foi quitado, e a lei prevê devolução em até 3 dias úteis de valores recolhidos a mais em situações específicas (art. 32, § 4º). Mesmo assim, a retenção acontece na venda, e o aproveitamento do crédito vem depois. Esse descasamento é o que precisa entrar no planejamento de caixa.
O lado bom: crédito mais rápido para quem compra
Pelo art. 47 da LC 214, a empresa do regime regular só pode usar o crédito de CBS e IBS de uma compra quando o imposto do fornecedor tiver sido efetivamente extinto. Com o split, a extinção acontece no pagamento, e o crédito fica disponível na hora. Sem split, o comprador depende de o fornecedor pagar a guia em dia, ou recolhe ele mesmo o imposto (art. 36). Enquanto o split não estiver implantado, essa exigência fica dispensada (art. 48), mas a lógica do sistema é clara: quem paga pelo meio que faz a retenção tem crédito garantido. É por isso que o split tende a se espalhar nas vendas entre empresas antes mesmo de ser obrigatório.
Split payment e Simples Nacional
Pelas informações divulgadas até agora, a empresa que fica no Simples tradicional, recolhendo a CBS e o IBS dentro do DAS, não entra no split em 2027. Quem optou pelo regime híbrido, apurando CBS e IBS por fora, pode entrar, e ganha em troca a capacidade de passar crédito cheio aos clientes. Essa troca entre caixa e competitividade é a mesma da escolha do regime, explicada em Regime híbrido do Simples Nacional. Para quem ainda vai entrar no Simples, veja Como aderir ao Simples Nacional em 2027.
Autodiagnóstico: seu caixa está pronto para o split payment?
- Você sabe quantos dias, em média, o imposto das suas vendas fica no caixa antes de ser pago?
- Seu fluxo de caixa projeta 2027 com a receita líquida da CBS, e não com o valor bruto?
- Seus preços e contratos de longo prazo já consideram a CBS destacada na nota?
- O sistema de emissão de notas e o banco que você usa já preparam a integração com o split?
- Se você antecipa recebíveis, já calculou que o imposto continua sendo separado na antecipação?
- Seus clientes empresariais vão exigir pagamento com retenção para garantir o crédito?
Quando isso não se aplica
O exemplo de caixa usa alíquota hipotética e ignora créditos, para mostrar o efeito de prazo. Empresas com muitos créditos de compras sentem menos o impacto. Pagamentos em dinheiro e por meios que não fazem a retenção seguem a apuração normal. E o cronograma de 2027 descrito acima vem de previsões divulgadas pelo setor financeiro: o ato oficial pode mudar meios de pagamento, prazos e alcance. A partir de 2029, com o IBS subindo, o valor retido aumenta.
O que muda para PME, igrejas e escritórios de advocacia
Pequenas e médias empresas. Quem vende para outras empresas e está no lucro presumido, no lucro real ou no Simples híbrido é o primeiro alvo. Refazer o fluxo de caixa de 2027 com a receita líquida e renegociar prazos de fornecedores são as medidas de maior efeito.
Igrejas e associações. Como compradoras, nada muda no caixa: a CBS e o IBS já vêm no preço dos fornecedores. A atenção fica para as entidades que vendem bens ou serviços tributados e recebem por meios eletrônicos.
Escritórios de advocacia. Honorários pagos por empresas via boleto ou Pix tendem a entrar no split. A redução de 30% na alíquota das profissões regulamentadas diminui o valor retido, mas não elimina o efeito de prazo. Para quem também vende por plataforma, veja Impostos no mercado digital.
Perguntas frequentes
O split payment é um imposto novo?
Não. É uma forma de recolher a CBS e o IBS: o banco separa o imposto no momento do pagamento, em vez de a empresa pagar a guia depois.
O split payment começa em janeiro de 2027?
A lei prevê implantação gradual, sem data fixa. Os testes com os bancos começam em outubro de 2026, e as previsões divulgadas indicam uso facultativo ao longo de 2027, entre empresas.
Empresa do Simples Nacional vai ter split payment?
Pelas informações divulgadas, quem fica no Simples tradicional, pagando tudo no DAS, fica fora em 2027. Quem optou pelo regime híbrido pode entrar.
E se eu antecipar meus recebíveis?
O imposto continua sendo separado na liquidação. A antecipação não muda a obrigação de retenção (LC 214, art. 34, III).
E as vendas parceladas?
Na venda parcelada pelo próprio fornecedor, a retenção é proporcional e acontece em cada parcela recebida.
Por que meu cliente vai preferir pagar com split?
Porque o crédito de CBS e IBS só nasce quando o imposto do fornecedor é quitado. Com o split, isso acontece no pagamento, e o crédito do cliente fica garantido.
Fontes
- Lei Complementar 214/2025, arts. 27, 31 a 36, 47 e 48
- Receita Federal, comunicado sobre os testes do Split Payment (setembro de 2026)
- Portal Contábeis, Simples Nacional fica fora do split payment em 2027 (agosto de 2026)
O split payment muda o ritmo do caixa mais do que o tamanho do imposto, e quem se prepara antes negocia prazos com calma. Se quiser projetar o efeito na sua empresa, fale com a equipe da ALCANCE CONTABILIDADE.
Conteúdo informativo, com base na legislação vigente em outubro de 2026. O cronograma do split payment depende de ato conjunto da Receita Federal e do Comitê Gestor do IBS ainda não publicado.