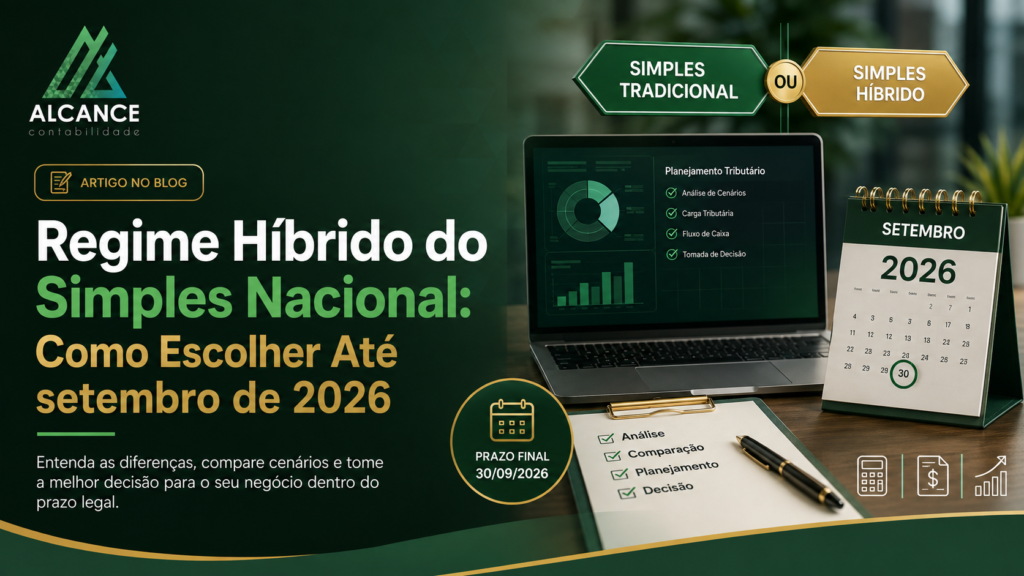
O regime híbrido do Simples Nacional tira IBS e CBS do DAS. A opção vai até 30 de outubro de 2026. Veja para quem vale a pena e como decidir.
04 de setembro de 2026 | Atualizado em 01 de outubro de 2026
Atualização de 1º de outubro de 2026: a Resolução CGSN nº 194/2026, publicada no DOU de 28 de setembro, prorrogou os prazos. A opção pelo Simples Nacional para 2027 agora vai até 15 de outubro. A regularização de pendências e a opção pelo regime regular de IBS e CBS vão até 30 de outubro, e o cancelamento, em caráter irretratável, pode ser feito de 3 de novembro a 20 de dezembro. Fontes: notícia da Receita Federal e texto da Resolução CGSN nº 194/2026.
Resposta rápida
O regime híbrido do Simples Nacional é a opção de recolher IBS e CBS fora da guia única (DAS), pelo regime regular de débito e crédito, mantendo IRPJ, CSLL e CPP no DAS. A escolha ocorre entre 1º de setembro e 30 de outubro de 2026, com efeitos a partir de janeiro de 2027 (Resolução CGSN nº 194/2026).
O que você vai ver neste post:
- Por que a decisão de 2026 define o crédito de IBS e CBS que sua empresa vai repassar em 2027
- A diferença prática entre ficar no Simples tradicional e migrar para o regime híbrido, com prazos e base legal
- Como deixar a emissão de notas fiscais pronta para destacar IBS e CBS, independente do caminho escolhido
Uma decisão com prazo curto vai definir quanto crédito tributário a sua empresa consegue repassar aos clientes pelos próximos anos. O regime híbrido do Simples Nacional entra em cena na janela que vai de 1º de setembro a 30 de outubro de 2026, e quem não se manifestar continua automaticamente no modelo unificado.
As micro e pequenas empresas respondem por 99% dos negócios formais do país, segundo o Sebrae. Praticamente todas terão a mesma pergunta na mesa até 30 de outubro de 2026, e a conta que responde a ela depende de dados que muita gente ainda não levantou.
Este guia mostra o que é o regime híbrido, o calendário exato da opção, a diferença de crédito entre os dois caminhos, para quem cada modelo compensa e o passo a passo da análise antes de bater o martelo.
Tópicos neste artigo:
- O que é o regime híbrido do Simples Nacional
- Prazos da escolha: até 30 de outubro de 2026
- Regime tradicional x regime híbrido: o que muda no crédito
- Para quem o regime híbrido do Simples Nacional vale a pena
- Como decidir sem chutar: o passo a passo da análise
- Notas fiscais com IBS e CBS: o que o Simplifique resolve
- Perguntas Frequentes
O que é o regime híbrido do Simples Nacional
O regime híbrido do Simples Nacional é a possibilidade de tirar dois tributos da guia única e apurá-los pelas regras do regime regular. Na prática, a empresa continua no Simples, mas passa a recolher IBS e CBS “por fora” do DAS (Documento de Arrecadação do Simples Nacional, a guia mensal que reúne os tributos do regime).
A previsão está na Lei Complementar 214/2025, que regulamentou a reforma tributária e alterou a LC 123/2006. A regulamentação operacional fica a cargo do Comitê Gestor do Simples Nacional (CGSN).
Como o IBS e a CBS saem do DAS
Ao optar pelo híbrido, o IBS (Imposto sobre Bens e Serviços, de competência estadual e municipal) e a CBS (Contribuição sobre Bens e Serviços, federal) passam a ser calculados pela sistemática da não cumulatividade plena. Isso significa débito na venda e crédito na compra, do mesmo jeito que uma empresa do lucro real faz.
Na prática, você ganha duas apurações para acompanhar em vez de uma. O DAS continua existindo, mas com menos tributos dentro dele.
O que continua dentro da guia única
A escolha não desmonta o Simples Nacional. Seguem no recolhimento unificado:
- IRPJ e CSLL, os tributos sobre o resultado
- CPP, a contribuição previdenciária patronal
- Demais tributos previstos no anexo em que a empresa se enquadra
Ou seja, o híbrido é uma cirurgia pontual, não uma migração de regime. Você não vai para o lucro presumido nem perde as demais vantagens do Simples.
Por que a reforma criou essa opção
O desenho do IVA (Imposto sobre Valor Agregado) depende de crédito circulando na cadeia. Como o Simples paga alíquotas reduzidas, o crédito que ele gera para o comprador também é reduzido, o que poderia empurrar pequenos fornecedores para fora das cadeias B2B.
O híbrido é a saída para quem precisa gerar crédito cheio sem abandonar o regime simplificado. Entenda agora o calendário dessa decisão.
Prazos da escolha: até 30 de outubro de 2026
A opção é semestral. Quem quer efeitos já em 1º de janeiro de 2027 precisa se manifestar de 1º de setembro a 30 de outubro de 2026, mesmo tendo optado pelo Simples Nacional normalmente em janeiro de 2026.
Atenção: a janela para valer em 2027 vai de 1º de setembro a 30 de outubro de 2026. O prazo foi prorrogado pela Resolução CGSN nº 194/2026, que antes previa o fim da janela em 30 de setembro. A opção pode ser cancelada, em caráter irretratável, de 3 de novembro a 20 de dezembro de 2026; depois disso, ela se torna definitiva para o primeiro semestre de 2027.
A janela de setembro e outubro e a janela de março
As duas janelas funcionam com efeitos defasados:
- Setembro e outubro (neste ano, de 1º de setembro a 30 de outubro): a comunicação produz efeitos de janeiro a junho do ano seguinte
- Março: a comunicação produz efeitos de julho a dezembro do mesmo ano (confirme as datas no Portal do Simples Nacional)
Na prática, perder o prazo de 30 de outubro de 2026 não deixa sua empresa sem alternativa para sempre, mas empurra o híbrido para o segundo semestre de 2027 pela janela de março.
Empresas abertas entre 31 de outubro e 31 de dezembro de 2026
Para a empresa em início de atividade, a regra é diferente: quem inscrever o CNPJ de 31 de outubro a 31 de dezembro de 2026 faz a escolha pelo regime regular de IBS e CBS no momento do registro (Resolução CGSN nº 194/2026, art. 3º). Para esse grupo, a janela de 1º de setembro a 30 de outubro não se aplica.
Se você planeja abrir empresa no fim de 2026, leve a análise de regime pronta para o registro.
Silêncio também é uma resposta
Não comunicar nada tem efeito prático: a empresa permanece no modelo unificado, com IBS e CBS dentro do DAS. Não existe adesão automática ao híbrido.
Por isso a decisão precisa sair do “depois eu vejo”. Veja agora o que muda de fato entre os dois caminhos.
Quer atravessar o prazo com as notas fiscais já destacando IBS e CBS corretamente?
Regime tradicional x regime híbrido: o que muda no crédito
A diferença central não está no valor que você paga, está no valor que o seu cliente consegue aproveitar. É esse ponto que decide a competitividade do seu negócio em cadeias B2B.
Veja, você pode gostar de ler tambem sobre: Como Aderir ao Simples Nacional em 2027: Prazos e Passo a Passo
Crédito limitado no modelo unificado
No Simples tradicional, o crédito de IBS e CBS transferido ao comprador fica limitado ao percentual desses tributos apurado no PGDAS (Programa Gerador do Documento de Arrecadação do Simples Nacional). Como a alíquota do Simples é reduzida, o crédito repassado é proporcionalmente menor que o de um fornecedor do lucro real.
Crédito pleno no modelo híbrido
No híbrido, a apuração segue o regime regular de débito e crédito. Duas consequências aparecem juntas:
- Você gera crédito integral de IBS e CBS para o cliente empresa
- Você aproveita crédito do IBS e da CBS pagos nas suas compras de insumos, mercadorias e serviços
O segundo ponto é o mais esquecido. Empresa com muita compra tributada deixa dinheiro na mesa ao permanecer no unificado.
A pressão que vem da cadeia produtiva
Clientes do lucro real vão começar a perguntar ao fornecedor qual regime ele escolheu, porque o crédito aproveitável depende dessa resposta. Na prática, a escolha deixa de ser só tributária e se torna comercial.
| Critério | Simples tradicional (unificado) | Regime híbrido |
| Recolhimento de IBS e CBS | Dentro do DAS | Fora do DAS, pelo regime regular |
| Crédito gerado ao cliente | Limitado ao percentual do PGDAS | Integral, não cumulativo |
| Crédito nas próprias compras | Não aproveita | Aproveita |
| Alíquotas reduzidas de 60% a 100% | Não se aplicam | Aplicam-se aos itens previstos em lei |
| Custo de conformidade | Menor, uma apuração | Maior, duas apurações |
| Prazo de opção para 2027 | Padrão, sem comunicação | 1º de setembro a 30 de outubro de 2026 |
Com o quadro na mão, fica mais fácil identificar em qual grupo o seu negócio se encaixa.
Para quem o regime híbrido do Simples Nacional vale a pena
Não existe resposta única. O que existe são perfis em que a conta tende a fechar de um lado ou de outro.
Negócios B2B e cadeias longas
Indústrias, atacadistas, distribuidores e prestadores de serviço que vendem para outras empresas são os candidatos naturais. Quanto maior a participação de clientes no lucro real ou presumido na sua receita, maior o peso do crédito integral na negociação.
Mercados, farmácias e itens com alíquota reduzida
A reforma prevê redução de 60% a 100% na alíquota de itens como produtos da cesta básica, higiene pessoal e medicamentos. Esses benefícios não chegam a quem está no Simples tradicional, porque a apuração unificada usa a tabela do regime.
Segundo análise da Fecomercio-SP, é justamente por isso que pequenos varejistas de alimentos e farmácias merecem simulação cuidadosa antes de descartar o híbrido.
Quando ficar no Simples tradicional é melhor
O unificado costuma seguir vencendo em três cenários:
- Venda para consumidor final (B2C): pessoa física não aproveita crédito, então gerar crédito cheio não vira vantagem comercial
- Custo concentrado em folha de pagamento: salários e encargos não geram crédito de IBS e CBS, o que reduz o ganho do híbrido
- Estrutura administrativa enxuta: a segunda apuração exige controle fiscal que nem toda empresa tem hoje
MEI está fora dessa escolha
O microempreendedor individual não acessa o regime híbrido. A LC 214/2025 acrescentou o Anexo VII, específico para o MEI, com valores fixos em regra transitória até 2033.
Atenção: o MEI continua gerando crédito limitado para clientes pessoa jurídica e não pode migrar para o híbrido. Se a sua carteira é majoritariamente B2B, avalie com o contador se o desenquadramento para ME faz sentido antes de 30 de outubro de 2026.
Definido o perfil, entra a parte que ninguém pode terceirizar: os números.
Quem vende por plataformas digitais tem um ponto a mais na decisão: com a Reforma, a plataforma responde junto pelo IBS e pela CBS de quem não emite nota fiscal. Entenda em Impostos no mercado digital.
Como decidir sem chutar: o passo a passo da análise
“Não se trata apenas de números. Também é uma questão de analisar a estratégia do negócio”, resume o contador Vanderlei Goulart, diretor-presidente da Meta Assessoria Empresarial, em entrevista ao InvestNews. Ainda assim, sem números não há estratégia.
Siga esta ordem:
- Levante sua alíquota efetiva real dos últimos 12 meses, não a alíquota nominal da tabela do anexo
- Classifique a receita por tipo de cliente, separando CNPJ do lucro real, CNPJ do Simples e pessoa física
- Some o IBS e a CBS embutidos nas suas compras de mercadorias, insumos e serviços tomados
- Calcule o crédito sacrificado hoje, ou seja, a diferença entre o crédito integral e o crédito limitado do PGDAS nas vendas B2B
- Some o custo de conformidade: honorários contábeis adicionais, ajuste de sistema e horas de apuração
- Compare os dois totais e revise a conclusão antes de 30 de outubro de 2026, prazo final da opção; se mudar de ideia, o cancelamento é possível de 3 de novembro a 20 de dezembro, em caráter irretratável
Cuidado com a receita bruta ampliada
A LC 214/2025 ampliou o conceito de receita bruta para alcançar também as demais receitas da atividade principal, o que inclui itens como aluguéis operacionais e comissões. Isso afeta o enquadramento nas faixas e o cálculo da alíquota efetiva.
Na prática, refaça a base de cálculo antes de simular. Usar a receita antiga distorce toda a comparação.
Não ignore os sublimites
O Simples Nacional trabalha com sublimite de receita para o recolhimento de tributos estaduais e municipais, hoje aplicado a ICMS e ISS. Sob a LC 214/2025, essa lógica passa a valer para o IBS dentro do regime unificado, então empresas próximas do teto precisam checar com o contador o efeito de ultrapassá-lo.
O cronograma que sustenta a decisão
Vale olhar a decisão dentro da transição inteira:
- 2026: alíquotas de teste, com CBS de 0,9% e IBS de 0,1%, e efeito financeiro praticamente nulo
- 2027 e 2028: CBS integral, extinção de PIS e COFINS e IPI zerado, exceto para a Zona Franca de Manaus
- 2029 a 2032: ICMS e ISS caem gradualmente enquanto o IBS sobe
- 2033: transição concluída, com o DAS composto por IRPJ, CSLL, CPP, IBS e CBS
Independente do caminho, existe uma obrigação comum aos dois: a nota fiscal.
Outro ponto que pesa na decisão é o caixa: o split payment retém a CBS e o IBS no momento do pagamento, e as previsões divulgadas deixam o Simples tradicional de fora em 2027. Entenda em Split payment na Reforma Tributária.
Notas fiscais com IBS e CBS: o que o Simplifique resolve
Escolher regime não adianta se a nota sair errada. Desde 2026 os documentos fiscais precisam destacar IBS e CBS, e a classificação usada no documento passa a conversar diretamente com o regime que você comunicou.
Emissão já adaptada aos novos campos
- NF-e e NFS-e com os grupos de IBS e CBS preenchidos conforme as notas técnicas vigentes
- Tratamento de CST e código de classificação tributária para os itens da operação, reduzindo risco de rejeição na SEFAZ
- Emissão também de CT-e e MDF-e para quem tem operação de transporte na mesma base de cadastros
- Atualizações acompanhando a legislação, sem exigir que você leia cada nota técnica publicada
- Integração contábil, para o contador receber os dados da apuração sem retrabalho de digitação
Cadastros organizados desde já
A qualidade do destaque de IBS e CBS depende do cadastro de produtos e serviços. Usar 2026 para revisar essa base é o que separa uma transição tranquila de um mês de notas rejeitadas.
Perguntas Frequentes
O que é o regime híbrido do Simples Nacional?
É a opção de recolher IBS e CBS fora da guia única do Simples Nacional, pelo regime regular de débito e crédito, mantendo IRPJ, CSLL e CPP no DAS. A previsão está na LC 214/2025 e a regulamentação cabe ao Comitê Gestor do Simples Nacional.
Até quando posso optar pelo Simples híbrido em 2026?
A janela vai de 1º de setembro a 30 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027 (Resolução CGSN nº 194/2026). A opção pode ser cancelada, em caráter irretratável, de 3 de novembro a 20 de dezembro de 2026. Quem perder o prazo tem a janela de março de 2027, com efeitos no segundo semestre; confirme as datas no Portal do Simples Nacional.
Vale a pena mudar para o regime híbrido?
Depende do perfil dos seus clientes e das suas compras. Tende a valer para negócios B2B, com volume alto de insumos tributados ou com itens de alíquota reduzida em 60% a 100%. Para quem vende ao consumidor final ou tem custo concentrado em folha, o Simples tradicional geralmente continua melhor.
MEI precisa escolher entre regime híbrido e tradicional?
Veja, você pode gostar de ler tambem sobre: O Despertar do MEI: O Que é e Como Se Formalizar em 2026
Não. O MEI está fora dessa escolha e segue no Anexo VII criado pela LC 214/2025, com valores fixos em regra transitória até 2033. O crédito gerado para clientes pessoa jurídica continua limitado.
Em resumo
- O regime híbrido tira IBS e CBS da guia única do Simples Nacional e passa a apurá-los pelo regime regular de débito e crédito, com base na Lei Complementar 214/2025.
- A janela de opção vai de 1º de setembro a 30 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027; o cancelamento é possível de 3 de novembro a 20 de dezembro de 2026, em caráter irretratável.
- No Simples tradicional o crédito repassado ao cliente fica limitado ao percentual apurado no PGDAS; no híbrido o crédito de IBS e CBS é integral e você ainda aproveita crédito nas compras.
- O híbrido tende a compensar em negócios B2B, com muitos insumos tributados ou com itens de alíquota reduzida em 60% a 100%, como cesta básica e medicamentos.
- O MEI está fora da escolha: a Lei Complementar 214/2025 criou o Anexo VII, com valores fixos em regra transitória até 2033.
| Critério | Simples tradicional (unificado) | Regime híbrido |
| Recolhimento de IBS e CBS | Dentro do DAS | Fora do DAS, regime regular |
| Crédito gerado ao cliente | Limitado ao percentual do PGDAS | Integral, não cumulativo |
| Crédito nas próprias compras | Não aproveita | Aproveita |
| Alíquotas reduzidas de 60% a 100% | Não se aplicam | Aplicam-se aos itens previstos em lei |
| Prazo de opção para 2027 | Padrão, sem comunicação | 1º de setembro a 30 de outubro de 2026 |